 06/10/2026 MUNDO MARÍTIMO
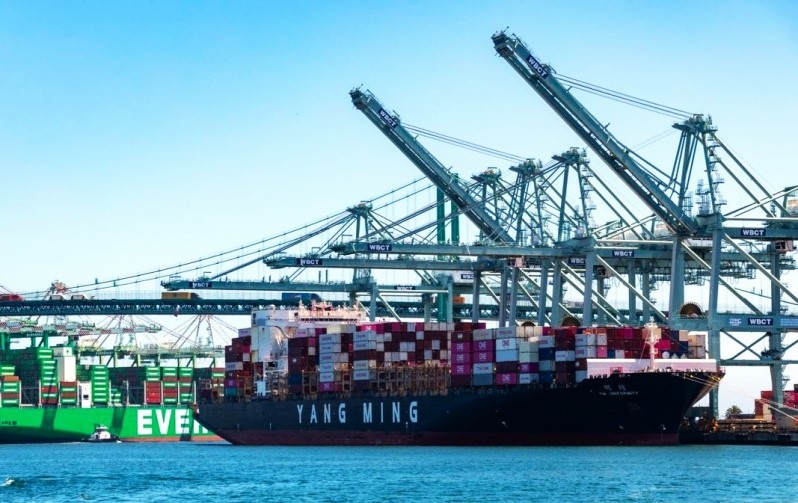
El transporte marítimo de contenedores presenta un escenario desigual: mientras la demanda global continúa creciendo, las principales rutas globales muestran diferencias tanto en volúmenes como en tarifas spot. Mientras Asia–Europa registra una contracción interanual y descensos de fletes, el Transpacífico alcanza su segundo mayor volumen histórico, aunque con un crecimiento moderado a largo plazo. La capacidad efectiva, la congestión portuaria y las cancelaciones de itinerarios condicionan las perspectivas, en un contexto de persistentes riesgos geopolíticos.
Según los datos de Container Trades Statistics (CTS) citados por el analista de la industria marítima Lars Jensen, la demanda global aumentó un 3,8% interanual en agosto, en una medición que corresponde al momento de embarque de los contenedores, una distinción relevante para interpretar la evolución del mercado.
En Asia–Europa, los volúmenes disminuyeron un 1,7% interanual, interrumpiendo una trayectoria de expansión cercana al 10% durante los últimos dos años. Sin embargo, Jensen recuerda que previamente se observaron retrocesos temporales, como en octubre del año pasado, cuando la caída superó ligeramente el 3%.
El Transpacífico, en cambio, registró un aumento del 10,8% interanual. Sin embargo, la comparación está influida por la debilidad de 2025, cuando los volúmenes fueron afectados por la guerra comercial estadounidense. Frente a agosto de 2024, que marcó el máximo histórico de carga embarcada en esta ruta, el volumen de agosto de 2026 fue un 0,9% inferior.
“Los volúmenes del Transpacífico son, efectivamente, los segundos más altos que hemos visto, solo por detrás de agosto de 2024”, sostiene Jensen. No obstante, concluye que, al eliminar la inestabilidad de los años individuales, “el crecimiento en el Transpacífico ha sido bastante moderado”. Desde agosto de 2019, la ruta acumula una expansión del 13,6%, equivalente a un promedio anual del 1,8%, frente al 23% y el 3%, respectivamente, de Asia–Europa.
En cuanto a las tarifas spot, Judah Levine, director de Investigación de Freightos, identifica diferencias vinculadas con la disponibilidad de capacidad. “El aumento de la capacidad efectiva derivado de que más buques utilicen la ruta más corta probablemente sea uno de los factores que contribuyen a la caída de las tarifas” en Asia–Europa desde mediados de julio, explica, en referencia al mayor tránsito por el Mar Rojo y el Canal de Suez.
La semana pasada, las tarifas disminuyeron entre un 2% y un 3%, hasta US$3.260/FEU hacia el norte de Europa y US$3.555/FEU hacia el Mediterráneo. Estos últimos retornaron a niveles previos a la temporada alta, mientras los del norte de Europa permanecen unos US$400/FEU por encima de mediados de mayo, en un contexto de congestión en algunos hubs.
En la ruta Transpacífico, las tarifas hacia la Costa Oeste de Estados Unidos (USWC) descendieron un 3%, hasta US$8.322/FEU, mientras las de la Costa Este (USEC) se mantuvieron en US$9.600/FEU. Levine señala que las cancelaciones de itinerarios (blank sailings) durante la Golden Week (1 al 7 de octubre) podrían contribuir a estabilizar los precios a corto plazo.
Además, los atrasos acumulados tras casi tres meses de disrupciones meteorológicas en importantes puertos chinos podrían sostener un piso elevado para los fletes, incluso durante los meses habitualmente más débiles entre el cierre de la temporada alta y el aumento de embarques previo al Año Nuevo Lunar.
En Asia–Costa Este de Sudamérica (ECSA), JOC informa que las líneas navieras buscan fuertes incrementos tarifarios después de que los fletes spot alcanzaran un máximo de dos años a fines de agosto y posteriormente descendieran. Sin embargo, persisten dudas sobre cuánto crecerá la demanda de carga, mientras la incorporación de nueva capacidad llevaría la oferta de transporte entre Asia y la ECSA a su nivel más alto en varios años durante noviembre.
