 17/09/2026 MUNDO MARÍTIMO
Las principales líneas navieras están reforzando sus inversiones en terminales portuarios en distintas regiones del mundo, incluida América Latina, en un escenario en que la disponibilidad de infraestructura en tierra adquiere creciente relevancia para absorber la expansión de las flotas y mantener la confiabilidad de las redes marítimas.
Un análisis publicado el 8 de septiembre por el medio especializado chino Xinde Maritime News identifica una tendencia común entre MSC, Maersk, Hapag-Lloyd, CMA CGM y Cosco: mientras la flota portacontenedores continúa creciendo, la capacidad portuaria requiere mayores plazos para expandirse, debido a factores como disponibilidad de terrenos, dragados, permisos ambientales, construcción de muelles y conexiones ferroviarias y viales.
El medio destaca que el CEO de MSC, Søren Toft, ha situado la congestión portuaria entre los principales desafíos del transporte de contenedores. “Podemos seguir añadiendo buques, pero si no podemos hacerlos pasar por los puertos, no sirve de nada”, señaló el ejecutivo, apuntando a las limitaciones que enfrenta la infraestructura portuaria frente al crecimiento de la flota.
En la misma línea, el CEO de Hapag-Lloyd, Rolf Habben Jansen, ha señalado que una parte considerable de la congestión en grandes puertos parece ser “bastante estructural” y podría mantenerse durante varios años.
La propiedad o participación en terminales permite a las navieras coordinar inversiones en sitios de atraque, grúas, patios, automatización y conexiones terrestres con sus futuras necesidades operacionales. También proporciona mayor certeza respecto de la disponibilidad de capacidad portuaria, especialmente durante periodos de alta demanda o disrupciones.
Hapag-Lloyd, por ejemplo, acordó a mediados de agosto de este año adquirir 25% de APM Terminals Maasvlakte II, en Róterdam, operación destinada a asegurar capacidad automatizada de largo plazo en uno de los hubs europeos de la alianza Gemini Cooperation. “Con la inversión prevista en Róterdam, mejoraremos aún más la eficiencia y confiabilidad de nuestra red”, señaló Dheeraj Bhatia, CEO de Hanseatic Global Terminals (HGT), brazo portuario de la línea naviera alemana.
CMA CGM también ha profundizados esta estrategia. Junto con Stonepeak —firma estadounidense de inversión en infraestructura y activos reales— concretó en el presente mes la creación de United Ports LLC, plataforma en la que el inversionista aportó US$2.400 millones por una participación de 25%, mientras el grupo francés mantiene 75% y el control operacional. Su red portuaria reúne nueve terminales en cinco países, incluyendo a Tecon Santos, uno de los mayores terminales de contenedores de Sudamérica. Stonepeak podría aportar otros US$3.600 millones para futuros proyectos portuarios.
Al anunciar originalmente la operación, el presidente y CEO de CMA CGM, Rodolphe Saadé, explicó en la oportunidad que la asociación fortalece la capacidad del grupo para “seguir invirtiendo en nuestras terminales portuarias, asegurar el acceso a gateways clave y mejorar la calidad del servicio para nuestros clientes”.
MSC, por su parte desarrolla una estrategia similar a través de Terminal Investment Limited (TiL), su brazo de inversiones portuarias, que desde 2000 ha incorporado, en promedio, entre dos y tres negocios de terminales por año mediante adquisiciones, aumentos de participación y proyectos greenfield. A ello se suma su participación en HHLA, en Hamburgo, alianza que contempla aportes por EUR 450 millones para apoyar el crecimiento y modernización de sus terminales.
Cosco también cuenta con una extensa red a través de Cosco Shipping Ports. A junio de 2026, operaba o administraba 394 sitios de atraque en 40 puertos, incluidos 245 para contenedores, mientras sus terminales movilizaron 80,16 millones de TEUs durante el primer semestre. En Sudamérica, la compañía proyecta ampliar el Puerto de Chancay, en Perú, desde sus actuales cuatro sitios de atraque hasta 15, una vez que el terminal alcance el millón de contenedores movilizados
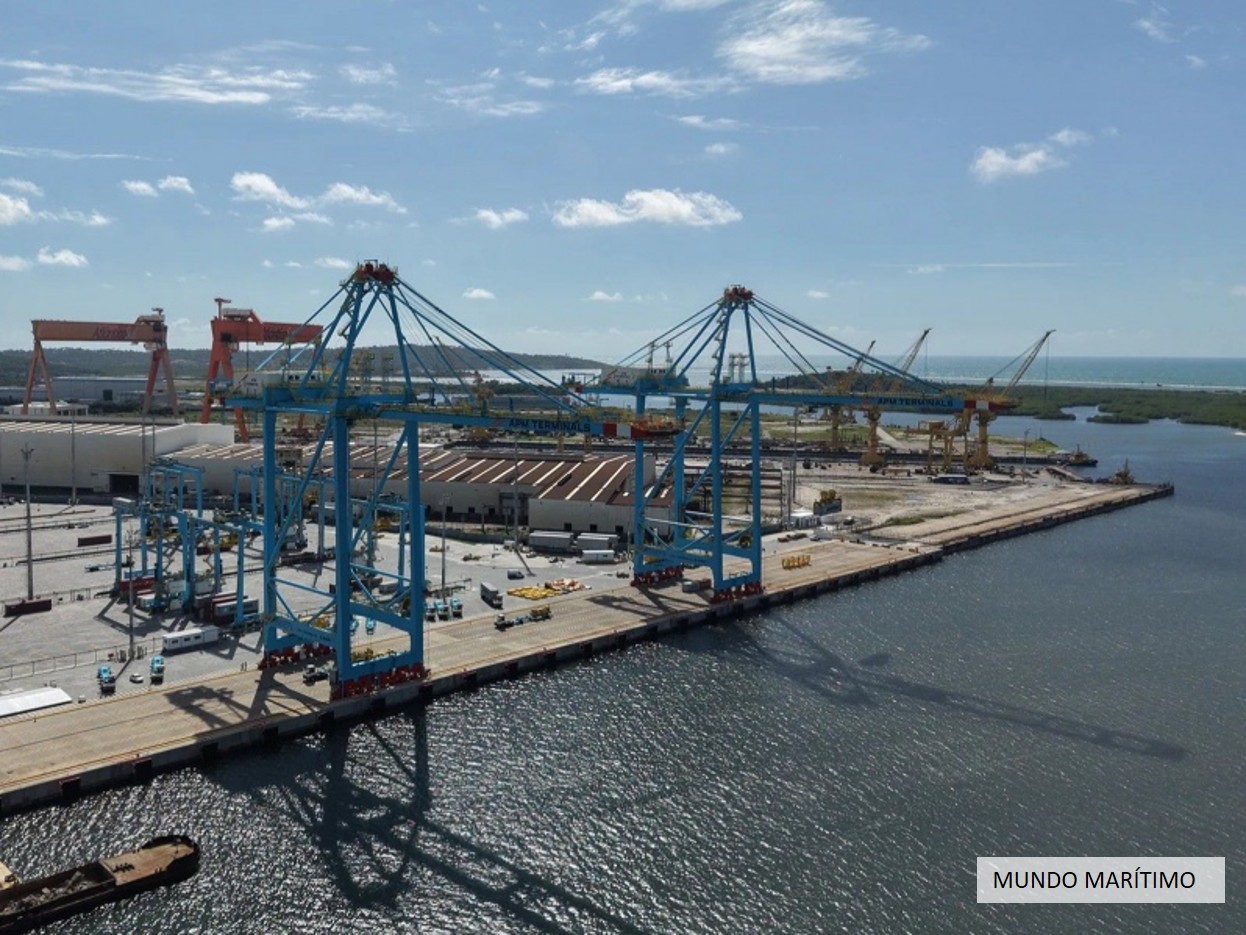
América Latina, al margen del caso de Santos y Chancay, también concentra otras inversiones relevantes. APM Terminals, perteneciente a Maersk, completó este año su nuevo terminal de contenedores en Suape, Brasil, inició en junio las operaciones de su nuevo terminal de contenedores en Suape, Brasil, desarrollado con una inversión superior a US$350 millones y una capacidad inicial de 400.000 TEUs anuales, que incrementa en 55% la capacidad para contenedores del complejo portuario.
En Lázaro Cárdenas, México, APM Terminals, en marzo de este año, puso en marcha la fase II de su terminal, que elevó su capacidad hasta 2 millones de TEUs anuales, y comenzó la fase III, respaldada por una inversión adicional superior a US$350 millones.
Hapag-Lloyd, a través de HGT, completó en junio la adquisición de 50% del proyecto greenfield de Aracruz, Brasil, desarrollado junto a Imetame Group. El terminal, cuya entrada en operaciones está prevista para mediados de 2028, tendrá una capacidad aproximada de 1,2 millones de TEUs anuales.