 19/10/2026 MUNDO MARÍTIMO
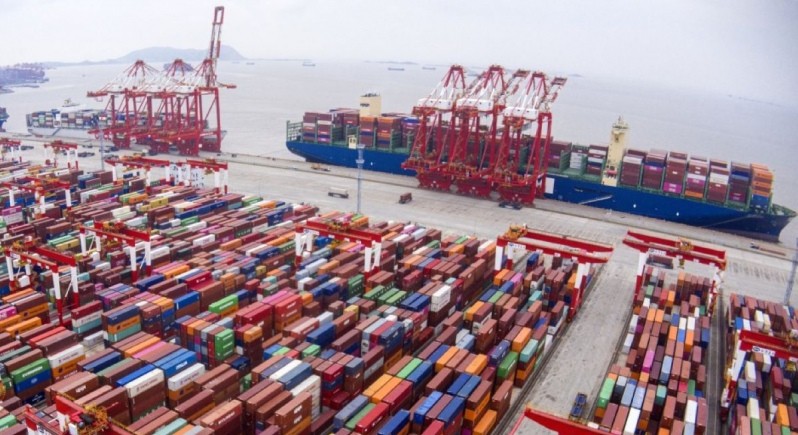
El transporte marítimo de contenedores enfrenta un escenario marcado por la congestión de los principales puertos asiáticos, el consecuente deterioro de la fiabilidad de los itinerarios y las dificultades de las líneas navieras para cumplir con las recaladas programadas. Según Drewry, los problemas operativos registrados durante la temporada alta de 2026 han evidenciado la estrecha relación entre los retrasos portuarios y las alteraciones de los servicios navieros, con consecuencias para las cadenas de suministro internacionales.
En la ruta Asia-Europa, la proporción de buques que arribaron en la fecha programada disminuyó desde un 51% en mayo hasta apenas un 31% en septiembre, considerando el promedio de puertos y líneas navieras. La situación resulta todavía más crítica al incorporar las cancelaciones de itinerarios (blank sailings), ya que el porcentaje de zarpes efectivamente realizados y puntuales descendió hasta aproximadamente un 29% durante septiembre.
De acuerdo con la consultora, el desempeño también presentó diferencias entre operadores; los niveles de fiabilidad por línea naviera fluctuaron entre un 19% y un 38%, mientras que los blank sailings representaron entre un 0% y un 23% de los zarpes programados, dependiendo del operador.
Congestión asiática y efectos sobre las redes globales
Uno de los casos más representativos es el Puerto de Shanghái, donde el aumento de la congestión en los sitios de atraque, desde aproximadamente 1,6 hasta 3,9 días, coincidió con una caída de la fiabilidad de los itinerarios desde un 55% hasta un 10%. Paralelamente, el indicador general de confiabilidad de los servicios Asia-Europa siguió una trayectoria descendente.
En contraste, Drewry no identificó una correlación estadística estrecha entre la congestión de Róterdam y la fiabilidad de los servicios Asia-Europa que arriban a ese puerto. Esta diferencia refuerza la importancia de monitorear los principales terminales asiáticos, cuyas condiciones operativas influyen sobre múltiples rutas marítimas.
El análisis también identifica una relación entre el incremento de la congestión en Shanghái y la reducción de las cancelaciones de itinerarios durante la temporada alta. Según Drewry, los elevados volúmenes de carga incentivaron a las líneas navieras a incorporar mayor capacidad y mantener más itinerarios en curso, una estrategia comercial que pudo contribuir a intensificar la congestión.
Respecto de las perspectivas operativas, la consultora advierte que “la fiabilidad de los itinerarios y la congestión portuaria probablemente seguirán siendo desafíos importantes para la industria, y existen pocos indicios de que estas presiones desaparezcan pronto”.
Ante este escenario, Drewry recomienda a propietarios y agentes de carga comparar el desempeño de sus proveedores, incorporar mayores márgenes de tiempo y considerar los riesgos operativos al seleccionar líneas navieras.
El objetivo, sostiene, debe ser “dejar de limitarse a reaccionar ante los retrasos e incorporar estos riesgos en la selección de líneas navieras, las estrategias de contratación y la planificación de contingencias”.
Tarifas spot y perspectivas del mercado
En materia tarifaria, el World Container Index (WCI) de Drewry aumentó un 3% semanal al 15 de octubre, hasta US$4.48/FEU, impulsado principalmente por la recuperación de las tarifas Asia-Europa.
Los fletes Shanghái-Róterdam subieron un 6%, hasta US$3.522/FEU, mientras que Shanghái-Génova registró un incremento del 7%, alcanzando US$3.945. En la ruta Transpacífico, Shanghái-Los Ángeles avanzó un 3%, hasta US$7.884, mientras Shanghái-Nueva York retrocedió un 1%, hasta US$10.075.
Drewry prevé estabilidad tarifaria durante la próxima semana, aunque advierte sobre la mayor capacidad disponible en Asia-Europa y la incertidumbre respecto de la implementación de nuevas tarifas freight all kinfd (FAK).
Por su parte, Emily Stausbøll, analista senior de Xeneta, observa señales de presión a la baja en la ruta Transpacífico: “Las tarifas spot desde el Lejano Oriente hacia Estados Unidos se han mantenido prácticamente estables durante el último mes, pero ahora que estamos a mediados de octubre y ha concluido la Golden Week [1 al 7 de octubre], se espera que la presión a la baja se intensifique”.
Otro factor determinante será el retorno progresivo de servicios al Mar Rojo. Según Xeneta, la capacidad semanal programada para cruzar Bab el-Mandeb alcanzó 448.273 TEU al 5 de octubre, duplicándose en seis semanas.
Stausbøll advierte que este proceso “liberará capacidad hacia la flota global y tendrá un profundo impacto en las tarifas de flete y los servicios de cara a 2027”, aunque parte de esa capacidad será absorbida temporalmente por la congestión existente.