 16/10/2026 EL MERCANTIL
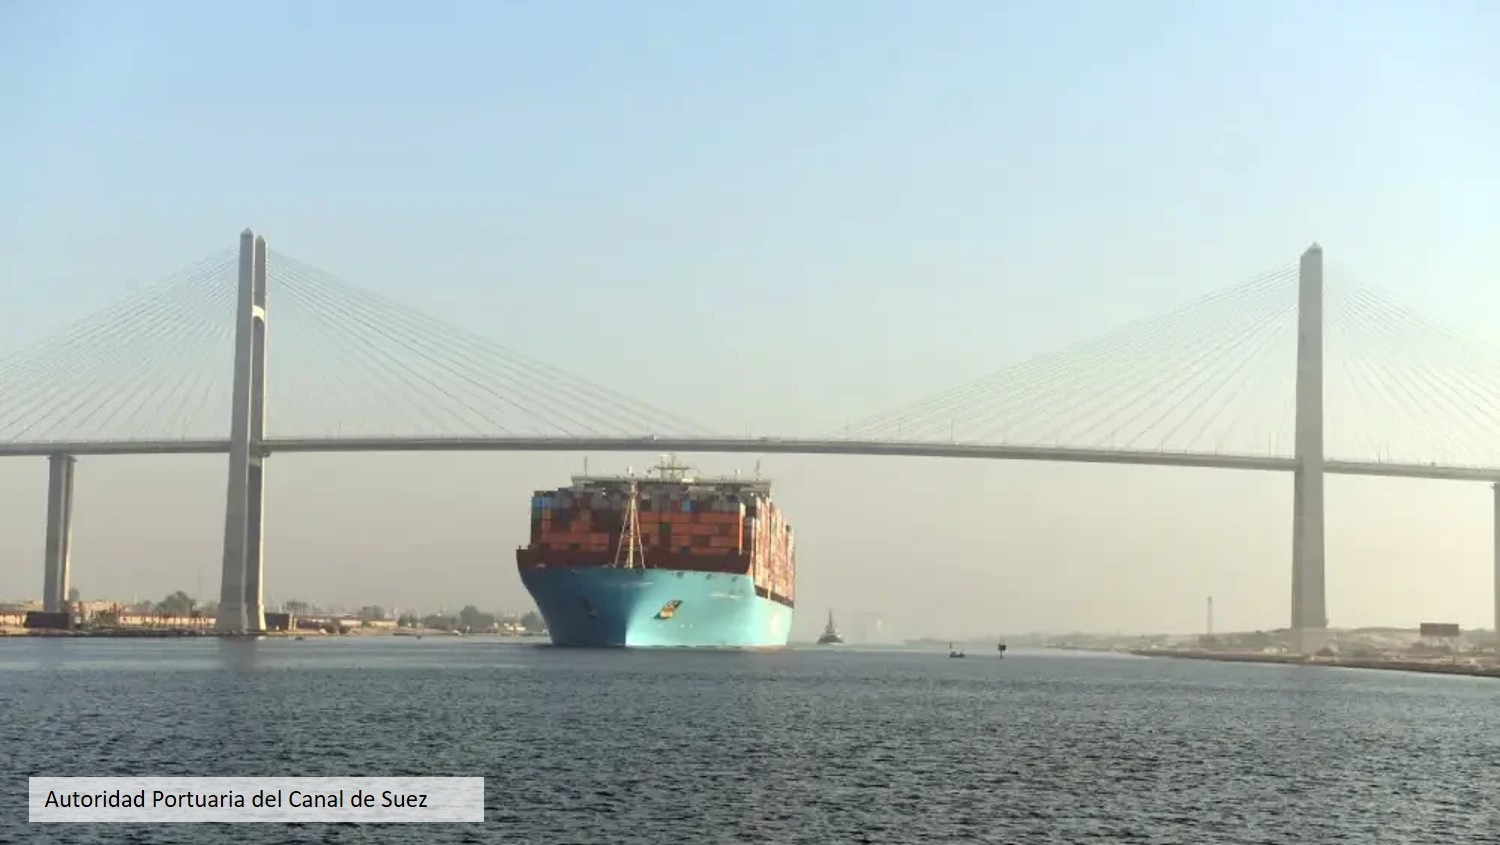
El retorno de los armadores de línea al Mar Rojo es una realidad más consolidada con cada semana que transcurre. En las dos primeras de este mes de octubre, el shipping ya ha devuelto más del 50% de la capacidad que transitaba por la ruta del Canal de Suez hasta octubre de 2023, un mes antes de que empezaran los ataques de la milicia hutí sobre la navegación comercial. En concreto, la ruta ha alcanzado una capacidad semanal media de 753.000 teus, por los 1,45 millones de teus que lo hacían justo antes del primer ataque, según datos de Clarkson’s Research que ha recogido la asociación armadora internacional Bimco.
16 servicios
Desde inicios de verano, 16 servicios de grandes armadores de línea han introducido cambios para transitar por el Canal de Suez
Como se recordará, la aceleración en este retorno empezó a inicios de verano, pese a que algunas navieras -como CMA CGM y Maersk- ya habían estado realizando intentos desde inicios de 2026. Según recoge Bimco, 16 servicios de los grandes armadores del shipping han introducido cambios desde entonces para volver total o parcialmente a la ruta de Oriente Medio. “Ello significa que, durante las dos primeras semanas de octubre, el 36% del total del negocio” que debe pasar por el Canal de Suez o el cabo de Buena Esperanza (Sudáfrica), está eligiendo Suez, han añadido fuentes de la asociación. Cabe recordar, sin embargo, que antes de los ataques el ‘choke point’ egipcio era utilizado por el 80% de los portacontenedores que transitan entre los océanos Índico y Atlántico o el Mediterráneo.

Según los datos de Clarkson’s Research, también se está acelerando la tendencia de usar el Canal de Suez para las dos direcciones de los servicios marítimos, es decir, hacia el sur (el Mar Rojo y el Océano Índico) y hacia el norte (el Mar Mediterráneo). Hasta el tercer trimestre, los tránsitos hacia el norte sólo eran el 75% de los realizados por Suez en dirección contraria, pero en octubre ese porcentaje se ha incrementado hasta el 81%.
El primer ataque a un buque comercial en la actual crisis del Mar Rojo se produjo el 19 de noviembre de 2023, con el secuestro de la embarcación ‘Galaxy Leader’ por parte del grupo insurgente de Yemen. Entre esa semana y la última de diciembre de ese año, la capacidad media que transitaba por el Mar Rojo bajó hasta los 330.000 teus semanales, una cifra por debajo del registro actual. El caso es que, entre febrero de 2024 y este mismo año, esos volúmenes todavía bajarían más, hasta una media de 141.000 teus semanales.
 “Todavía no se ha visto el efecto de este retorno sobre la oferta y la demanda”
Niels Rasmussen Analista de Shipping de Bimco
El principal analista en shipping de Bimco, Niels Rasmussen, ha estimado que el retorno a la vía marítima está reduciendo el 10% de demanda adicional de portacontenedores que generó en su momento el desvío de los buques por el Cabo de Buena Esperanza. Sin embargo, dado que “el regreso al Canal de Suez está coincidiendo con un incremento de la congestión portuaria en Asia, el efecto completo sobre la demanda y la oferta de esta tendencia todavía no se ha visto”.
SIN EFECTOS SOBRE LA FLOTA EN USO
Los últimos datos de la consultora marítima Alphaliner respaldan el análisis de Bimco. Pese a que el regreso al Canal de Suez, una ruta más corta que la del cabo de Buena Esperanza, debería resultar en más capacidad liberada, Alphaliner indica que todavía no hay indicios claros de ello. “Con tan sólo el 0,7% de la flota global desocupada en octubre, puede considerarse que el sector del shipping está en pleno uso”, argumenta la consultora. De hecho, en la primera semana de octubre la flota desocupada se habría incluso reducido en 13.000 teus.
Alphaliner apunta a la “congestión en puertos clave” como uno de los motivos que evitan la liberación de capacidad. “Cuesta disponer de grandes buques de línea, especialmente”, de más de 10.000 o 11.000 teus de capacidad. Al mismo tiempo, la casa de inteligencia francesa también apunta a “la capacidad que se ha colocado en dique seco, ya que los armadores suelen utilizar un cuarto trimestre del año más tranquilo para realizar reparaciones o hacer mantenimiento”. La capacidad que se encuentra en los astilleros habría pasado de los 72.000 teus de finales de septiembre a casi 600.000 teus en octubre.
