 28/09/2026 MUNDO MARÍTIMO
El transporte marítimo de contenedores llega a octubre con tarifas spot que siguen trayectorias opuestas dependiendo de la ruta, una red afectada por la congestión en Asia y perspectivas de crecimiento de la flota. Estos factores coinciden con el período en que los propietarios de carga comienzan a preparar sus contratos de largo plazo para 2027.
Según Xeneta, la tarifa spot desde el Lejano Oriente a la Costa Oeste de Estados Unidos (USWC) alcanza los US$8.255/FEU, mientras que hacia la Costa Este (USEC) llega a US$11.445/FEU. En comparación al 1 de julio, los importadores pagan en promedio US$1.280 y US$2.691 adicionales por FEU, respectivamente. Peter Sand, analista jefe de Xeneta, estima que “podríamos comenzar a ver el fin de esa tendencia alcista durante la primera mitad de octubre”.
En cambio, respecto al 1 de julio, las tarifas del Lejano Oriente al norte de Europa han caído 29%, equivalente a US$1.590/FEU, hasta situarse en US$3.945. Hacia el Mediterráneo bajaron 38%, o US$2.650/FEU, hasta US$4.369. Sand señala que comienzos de octubre podrían ofrecer “una breve pausa antes de que se reanude la tendencia a la baja”.
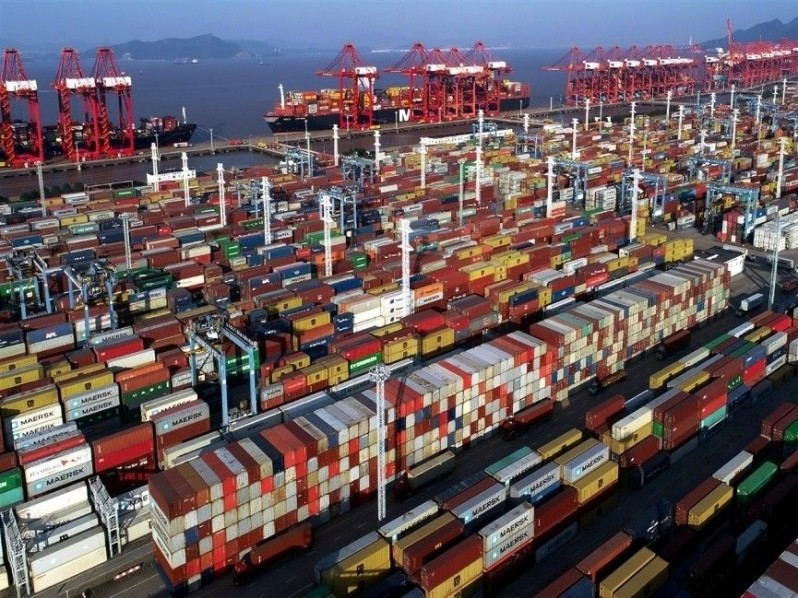
A la incertidumbre sobre las tarifas se suma la congestión portuaria en Asia. El analista Jon Monroe indica que cuatro tifones consecutivos han provocado esperas para atracar de hasta dos semanas en puertos del este y sur de China. Aunque Shanghái y Ningbo figuran entre los más afectados, advierte que el fenómeno se describe mejor como “una disrupción de la red de Lejano Oriente” que como un problema limitado a ambos puertos. Los retrasos se propagan a escalas posteriores: una demora inicial de cuatro o cinco días puede convertirse en una recalada entre diez y doce días más tarde al puerto de destino.
Monroe sitúa la confiabilidad de los itinerarios en 21% en Shanghái y 34% en Ningbo. La proximidad de las festividades de mediados de otoño y de la Golden Week añaden presión a las terminales cuyos patios, según el analista, ya registran una alta ocupación. Algunas líneas navieras están omitiendo las recaladas en Shanghái, lo que puede obligar a reprogramar más de una vez las reservas de embarques de contenedores.
El deterioro también aparece en los datos globales de Sea-Intelligence citados por Lars Jensen: la confiabilidad descendió en agosto a poco menos del 50%, tras perder 12,7 puntos porcentuales en dos meses, y el retraso promedio de los buques que llegaron tarde superó los 6,8 días. Jensen vincula buena parte de la caída en los servicios dirigidos a Asia con el impacto de los tifones. Por alianzas y operadores, sitúa la confiabilidad de Gemini en 78% y la de MSC en 70%, mientras que Premier Alliance y Ocean Alliance quedaron por debajo del 50%.
“La suma y el efecto acumulativo” de las alteraciones operativas han afectado a las redes, sostiene Sand. A su juicio, quienes están por licitar sus volúmenes contractuales de 2027 enfrentan una posición incómoda: aunque buscan tarifas alejadas de las actuales tarifas spot, tampoco pueden asumir que las condiciones del mercado desaparecerán pronto.
En cuanto a las proyecciones de capacidad, BIMCO señala que el libro de órdenes supera los 14 millones de TEUs, equivalentes al 42% de la flota existente. Los buques de más de 12.000 TEUs concentran el 59% de la capacidad encargada. La asociación marítima proyecta que la flota, que acaba de alcanzar los 34 millones de TEUs, llegará a 37,7 millones al cierre de 2027, año en que prevé entregas por 3,2 millones de TEUs. BIMCO espera que la reducción de la velocidad de navegación absorba aproximadamente un punto porcentual del crecimiento de la flota en cada uno de los dos años considerados en su previsión.
Las nuevas construcciones también podrían modificar el ranking de las líneas navieras por capacidad. Según Jensen, la flota actual más el libro de órdenes de Wan Hai Lines suma 1.129.000 TEUs, frente a 1.028.000 TEU de Yang Ming, lo que abre la posibilidad de un cambio entre las actuales segunda y tercera naviera taiwanesas. El mismo cálculo situaría a Evergreen por delante de ONE y Hapag-Lloyd, aunque su ventaja sobre esta última sería de apenas 11.000 TEUs. Jensen advierte que las variaciones en buques fletados y las compraventas de naves usadas pueden alterar esa comparación; también condiciona el ranking a una eventual aprobación de la adquisición de ZIM por Hapag-Lloyd.