 24/09/2026 DIARIO DEL PUERTO
El mapa europeo del contenedor muestra en 2026 una creciente movilidad entre sus grandes hubs, con el empuje de Alemania y Gdansk, retrocesos en el Mediterráneo y una sólida presencia española, según el análisis de Theo Notteboom, de PortEconomics, sobre el primer semestre.
El mapa de los principales puertos de contenedores de la Unión Europea ya no es tan estable como hace apenas unos años. Los datos del primer semestre de 2026 recopilados y analizados por Theo Notteboom, profesor de Economía Portuaria y Marítima y miembro de PortEconomics, dibujan un escenario en el que las posiciones se mueven cada vez con mayor rapidez y en el que el crecimiento se reparte de forma muy desigual.
EL DATO -1,5% TRES PRIMEROS PUERTOS
Los tres mayores puertos de la UE (Róterdam, Amberes-Brujas y Hamburgo) redujeron un 1,5% sus TEUs en el primer semestre de 2026
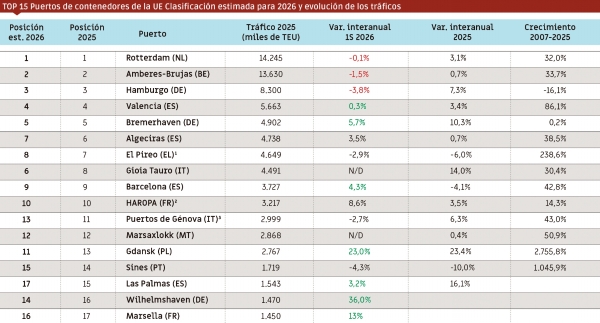
En cabeza, Róterdam, Amberes-Brujas y Hamburgo continúan formando un bloque difícil de superar, aunque el dato más significativo es que conjuntamente redujeron sus tráficos un 1,5% durante el primer semestre. Hamburgo, que en 2025 había protagonizado una recuperación especialmente intensa, con un avance del 7,3%, no ha conseguido mantener el ritmo, mientras Róterdam y Amberes-Brujas han mostrado de momento mayor resistencia.
Wilhelmshaven, en el Top 15
El movimiento más interesante aparece inmediatamente por detrás ya que el sistema portuario alemán está recuperando protagonismo. Bremerhaven crece cerca de un 6%, mientras JadeWeserPort, en Wilhelmshaven, avanza un espectacular 36%, después de aumentar un 74% en 2025 y un 58% en 2024. De mantenerse la tendencia, Notteboom considera que Wilhelmshaven podría entrar este mismo año en el Top 15 europeo, directamente en el puesto nº14.
Es posiblemente una de las transformaciones más relevantes en el actual mapa portuario del norte de Europa.
Báltico y Mediterráneo
También el puerto polaco de Gdansk obliga a mirar hacia el Báltico, por cuanto aumenta alrededor de un 23%, apoyado especialmente en la progresiva entrada en servicio de la nueva capacidad de Baltic Hub. No parece ya un crecimiento coyuntural y su evolución confirma el desplazamiento hacia el este de una parte de la actividad logística europea y la creciente importancia de los gateways que sirven a Europa Central y Oriental.
Róterdam y Amberes-Brujas conservan su gran dimensión, pero por detrás aumenta la movilidad entre los grandes puertos europeos
Mientras tanto, en el Mediterráneo, Gioia Tauro mantiene igualmente una trayectoria ascendente, aunque Notteboom advierte de que todavía no se habían publicado cifras oficiales completas del semestre. Distinto es el comportamiento de El Pireo, que continúa en terreno negativo y podría descender hasta la octava posición. Génova tampoco consigue prolongar el impulso de 2025, ya que tras subir entonces una posición, la caída del 2,7% registrada hasta junio podría costarle dos puestos.
El comportamiento dispar se extiende a la fachada atlántica. HAROPA, que agrupa Le Havre, Rouen y París, registra un crecimiento significativo y debería conservar su plaza entre los diez primeros, mientras Marsella también avanza, aunque permanece fuera del Top 15. El puerto portugués de Sines, por el contrario, retrocede un 4,3%, pero Notteboom estima que conservará su posición en la clasificación en el Top-15 de los puertos de contenedorres de la UE
Cambios en el Mediterráneo
El Mediterráneo ofrece probablemente la fotografía más heterogénea del mapa elaborado por Notteboom. Mientras Gioia Tauro prolonga su trayectoria ascendente, dos puertos tradicionalmente situados entre las referencias de la región, El Pireo y Génova, afrontan un semestre más complicado. El puerto griego permanece en negativo y podría retroceder hasta la octava posición europea. Génova, por su parte, había conseguido avanzar un puesto en 2025 gracias a un crecimiento del 6,3%, acelerando desde el 2,9% de 2024, pero la caída del 2,7% durante la primera mitad de este ejercicio amenaza con hacerle perder dos posiciones.
El contraste evidencia que compartir fachada marítima no significa compartir tendencia. Las estrategias de las navieras, el peso relativo del tránsito y del hinterland y la configuración de las rutas están provocando comportamientos muy diferentes.
A ello se suma la competencia de los grandes puertos españoles, especialmente Valencia, Algeciras y Barcelona, que aportan una elevada capacidad instalada y una fuerte presencia de los principales operadores globales.
El reposicionamiento de servicios marítimos está haciendo, además, que las distancias entre puertos puedan variar con rapidez. La fortaleza de Gioia Tauro como gran plataforma de transbordo contrasta con las dificultades de otros enclaves para conservar volúmenes y escalas. En este escenario, la competencia mediterránea se presenta cada vez más abierta y expuesta a las decisiones estratégicas de las grandes navieras.
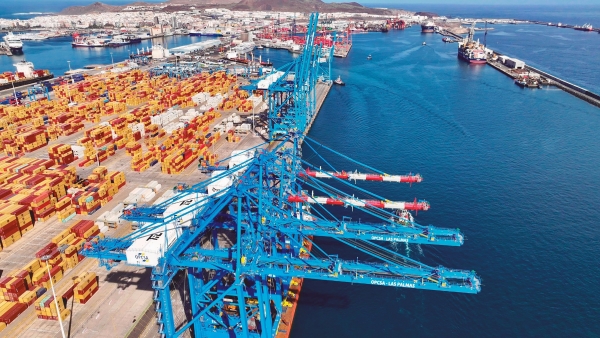
España consolida cuatro puestos en el Top-15
España ofrece una de las fotos del nuevo escenario. Valencia sigue siendo el primer puerto español en esta clasificación, aunque se ralentiza. Movió 2,82 millones de TEUs en el primer semestre, un 0,2% más. Los contenedores llenos de importación avanzaron un 11,14% hasta 559.825 TEUs y los llenos de exportación bajaron un 0,84%.
La evolución es más favorable en Algeciras, Barcelona y Las Palmas, que Notteboom incluye expresamente entre los puertos españoles con crecimientos y posiciones de mercado reforzadas. Especialmente significativo resulta Las Palmas, cuya consolidación entre los quince mayores añade un cuarto representante español a un ranking donde hasta hace pocos años la atención se concentraba casi exclusivamente en Valencia, Algeciras y Barcelona. La comparación con el primer semestre de 2025 permite apreciar además el cambio de tendencia. Entonces, Barcelona retrocedía un 7,3% y Algeciras un 4,5%, mientras Valencia mantenía un crecimiento del 4%. Un año después, Barcelona y Algeciras vuelven al terreno positivo y Valencia modera prácticamente hasta el estancamiento su ritmo de avance.
Alemania y Gdansk alteran la foto
Uno de los principales cambios es la recuperación del sistema portuario alemán y la consolidación de Gdansk como nuevo gran polo del Báltico. Ambos movimientos introducen presión en una zona de la clasificación que durante años tuvo una jerarquía bastante más estable. Hamburgo cerró 2025 con un crecimiento del 7,3%, aunque en el primer semestre de 2026 ha perdido impulso. Pero el fenómeno alemán continúa por otras vías: Bremerhaven se aproxima al 6% de crecimiento y Wilhelmshaven dispara sus tráficos un 36%. Este último puerto es probablemente un nombre a tener en cuenta. JadeWeserPort creció un 74% en 2025, tras hacerlo otro 58% en 2024. Tres ejercicios de fuerte expansión pueden llevarlo al Top 15 ya este año. En paralelo, Gdansk crece otro 23%, impulsado especialmente por la entrada progresiva en servicio de nueva capacidad en Baltic Hub. El resultado es una Europa portuaria más policéntrica: el tradicional eje del norte mantiene su enorme peso, pero surgen alternativas capaces de atraer servicios, inversiones y volúmenes.