 19/11/2026 MUNDO MARÍTIMO
El transporte marítimo de contenedores atraviesa una etapa de transición marcada por el retorno gradual de los servicios al Canal de Suez, la persistencia de la congestión portuaria y el deterioro de la confiabilidad de los itinerarios. Aunque la temporada alta comienza a perder intensidad y se anticipa una mayor disponibilidad de capacidad, las interrupciones operacionales continúan condicionando el funcionamiento de las redes de servicio de la flota mundial de portacontenedores, según el informe Ocean Freight Market Update de DHL Global Forwarding, correspondiente a noviembre de 2026.
El reporte caracteriza este escenario como un cambio desde la gestión de interrupciones hacia una etapa de adaptación de las redes de servicios. En ese contexto, advierte que “la capacidad está regresando [a Suez], pero la confiabilidad, las tarifas y los riesgos seguirán mostrando diferencias significativas según la ruta marítima”.
Retorno gradual al Canal de Suez
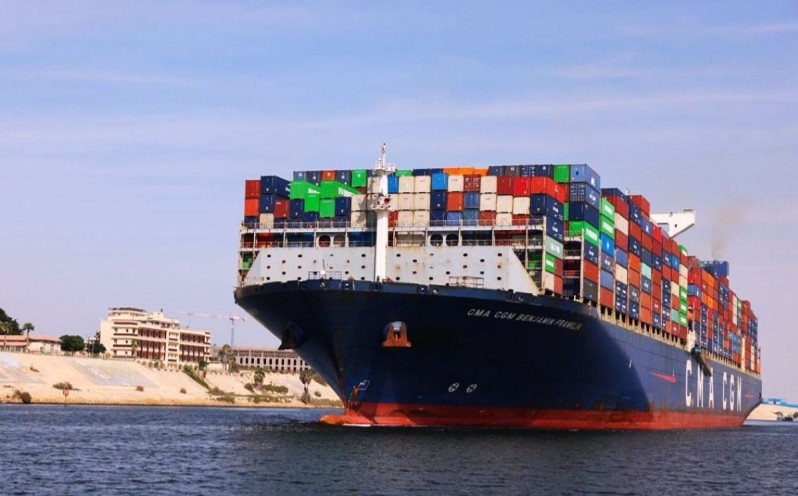
Uno de los principales cambios corresponde a la recuperación de los tránsitos por el Canal de Suez. Actualmente, más del 60% de los servicios entre Asia y Europa vuelve a utilizar esta vía, aunque persisten diferencias entre las principales navieras y alianzas.
Gemini Cooperation, integrada por Maersk y Hapag-Lloyd, junto con MSC, encabeza este proceso. Sin embargo, la coexistencia de itinerarios por Suez y el Cabo de Buena Esperanza introduce nuevas dificultades operacionales.
DHL advierte que algunas navieras han modificado sus rutas sin previo aviso, incluso durante la navegación, afectando los tiempos de tránsito. Asimismo, la combinación de ambos recorridos está provocando concentraciones de arribos en puertos europeos, particularmente en el Mediterráneo, con posibles repercusiones adicionales en el norte de Europa durante diciembre.
Congestión portuaria y confiabilidad
La congestión constituye otro factor determinante. Según DHL, aproximadamente 3,6 millones de TEUs, equivalentes a más del 10% de la flota mundial, permanecen inmovilizados por las dificultades operacionales en los puertos.
El fenómeno se intensificó tras los tifones que afectaron a China durante julio y agosto, provocando cierres portuarios y acumulación de carga. Aunque la congestión asiática comienza a disminuir, sus consecuencias se extienden hacia otras regiones.
En India, el aumento de volúmenes en terminales de transbordo ha incrementado las dificultades, mientras que Europa enfrenta una elevada ocupación de patios, restricciones a la navegación interior por los bajos niveles del Rin y conflictos laborales.
La recuperación tampoco será inmediata. DHL estima que la congestión portuaria podría prolongarse hasta comienzos del verano boreal de 2027, coincidiendo con un nuevo incremento estacional de los volúmenes de carga, coincidiendo con un nuevo incremento estacional de volúmenes.
Este escenario afecta directamente la confiabilidad de los itinerarios. En importantes puertos asiáticos, menos de uno de cada tres buques consiguió arribar dentro del plazo programado.
En las rutas desde Asia hacia América, la confiabilidad disminuyó más de 20 puntos porcentuales durante los últimos meses. En contraste, los servicios entre Asia y el norte de Europa han mantenido una estabilidad relativa gracias al retorno por Suez.
Aunque Gemini Cooperation ha demostrado una mayor resiliencia operacional, DHL señala que el reciente deterioro también ha afectado su desempeño, especialmente en rutas secundarias.
Tarifas elevadas y capacidad restringida
De acuerdo con DHL, la incorporación de nuevos buques entre 2026 y 2028 y el retorno al Canal de Suez aumentarían la capacidad disponible, aunque sin garantizar una reducción generalizada de las tarifas, debido a los desequilibrios entre rutas y la congestión portuaria. En este escenario, el índice de Carga Contenerizada de Shanghái (SCFI) registró en octubre un incremento interanual del 138%, situándose un 15% por encima del nivel observado tres meses antes, pese a la menor intensidad de la temporada alta.
En América Latina, DHL identifica un escenario de volatilidad tarifaria, con valores desde Shanghái hacia la Costa Oeste que superan los correspondientes a la Costa Este por primera vez en años. Según el reporte, la elevada demanda ha contrarrestado la habitual disminución estacional de las tarifas durante el cuarto trimestre, manteniendo niveles de utilización de capacidad superiores al 98%. A ello se suman restricciones de espacio en determinadas rutas desde Asia hacia la región, que continúan condicionando la evolución de los fletes.
Respecto de la oferta, la flota mundial crecería un 4% durante 2026, frente al 7% registrado en 2025. Sin embargo, los desvíos y la congestión mantienen restringida la capacidad efectiva.
Proyectando el análisis hacia 2027, DHL anticipa que las entregas de nuevos buques y el retorno a Suez permitirán aliviar parcialmente estas restricciones, aunque advierte que “el crecimiento de la flota no se traduce inmediatamente en tarifas más bajas a escala mundial”, debido a las diferencias de demanda entre rutas y las limitaciones derivadas de la congestión portuaria.
