 22/09/2026 EL MERCANTIL
El retorno de los armadores de línea a la ruta del Mar Rojo está tomando forma con el paso de las semanas. La inestabilidad que azota Oriente Medio y la escalada de conflictos en el Golfo Pérsico y en el estrecho de Bab El-Mandeb, la boca sur de acceso a esta vía marítima, no estarían siendo óbice para un movimiento que se ha acelerado con el fin del verano. Datos de la firma de análisis marítimo Sea-Intelligence apuntan a que, en septiembre, el Mar Rojo ya absorbe el 27% de la capacidad de portacontenedores que efectúa la ruta entre Asia y Europa, por el 17% de la que lo hacía en la primera semana de agosto. Parte de esta tendencia tiene su origen en la necesidad de reponer capacidad en Asia por la congestión que están viviendo las dársenas del continente, según apunta la propia consultora.
Los tramos Europa-Asia son el principal ‘driver’ del crecimiento
El análisis de Sea-Intelligence se basa en que el principal ‘driver’ de este crecimiento está en los tramos de retorno a Asia. Según sus datos, la capacidad que va en dirección este ha pasado del 18% en la primera semana de agosto al 46% que está proyectado para la primera semana de octubre. Septiembre, con un pico del 47% de la capacidad devuelta a este corredor en la primera semana del mes, ya ha supuesto un claro incremento respecto al mes anterior, cuyo pico más alto fue del 26% (segunda y tercera semanas). La consultora también detecta una priorización de servicios que conectan el Mediterráneo con Asia, cuya cuota de paso por el Mar Rojo es del 57%, por encima del 27% en lo que se refiere a buques que vienen del Norte de Europa. Esta conexión sigue sirviéndose de forma mayoritaria por la ruta alternativa del Cabo de Buena Esperanza (Sudáfrica).

Los buques del Mediterráneo son los que tienen un tiempo de tránsito menor a la hora de dirigirse a Asia, el cual se acorta todavía más si se realiza por el Canal de Suez y la ruta del Mar Rojo y el estrecho de Bab El-Mandeb. Es por ello que Sea-Intelligence concluye que “los armadores priorizan la reposición de capacidad en Asia” para gestionar los efectos producidos por la congestión. El continente asiático se ha visto afectado por varios tifones durante los meses de julio y agosto, lo que ha disparado su congestión portuaria a niveles análogos a los que se produjeron tras la pandemia de covid-19, en 2022, según recoge la prensa internacional especializada. La última actualización sobre congestión portuaria de la transitaria Kuehne Nagel constata tiempos de espera medios para los buques de 3,19 días y 4,42 días en los dos megapuertos chinos de Ningbo y Shanghai.
 “Los armadores regresan, pero con una cláusula de reversión”
Peter Sand Analista Jefe de Xeneta
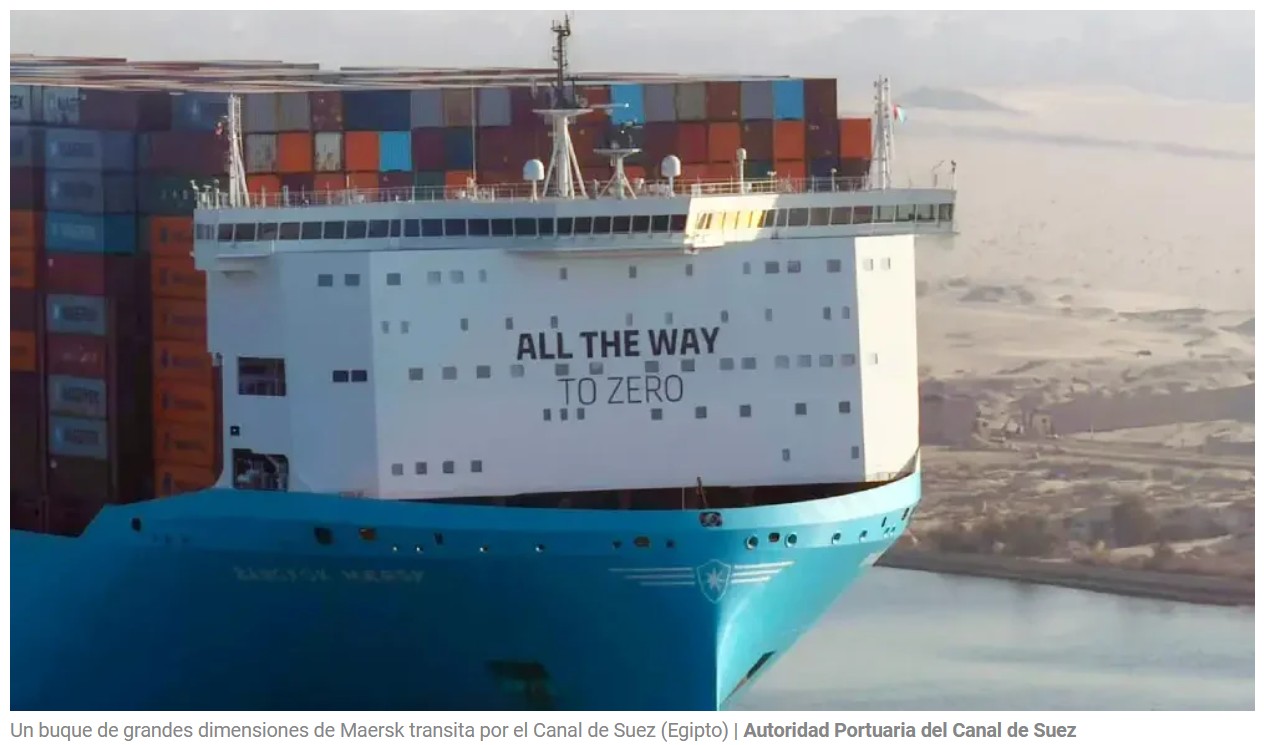
Los datos de septiembre confirman un regreso que viene fraguándose desde inicios de verano. De hecho, fue en agosto cuando el delegado de AP Möller-Maersk, Vincent Clerc, anunció en una llamada con inversores que se daban “las condiciones de seguridad para el retorno completo al Mar Rojo”, un giro que pondría fin a tres años de desvíos por la ruta de Buena Esperanza. En realidad, su naviera y sus principales competidoras -CMA CGM y Cosco- han estado devolviendo servicios completos o parciales a esta ruta desde enero, de forma gradual, con una cierta suspensión cuando estalló la guerra entre Estados Unidos e Irán. Faltaba el primer armador del mundo por capacidad, MSC, que a finales de agosto se sumó a la tendencia con cuatro servicios.
RETORNO EN PLENA TURBULENCIA
A juzgar por los hechos, los armadores de línea están confiando en la palabra de la milicia hutí. Los ataques del grupo yemení a buques comerciales fueron la razón de que el ‘shipping’ abandonara la ruta de Oriente Medio en 2023, y la misma milicia se encuentra inmersa en una nueva fase de su guerra contra Arabia Saudí, a cuyos buques sí que ha estado atacando en los últimos dos meses. Sin embargo, el grupo declaró el pasado 11 de septiembre que la navegación por Bab El-Mandeb -donde ahora controla mejores posiciones que en 2023- “es segura” para todos los navíos que no estén ligados a intereses saudíes. Una situación similar ya se produjo a finales de 2025, cuando los hutíes ofrecieron paso seguro a buques que no tuvieran vínculos con Israel: en ese momento, las grandes navieras optaron por posponer el regreso que hoy sí se está produciendo.
