 16/09/2026 LOGÍSTICA PROFESIONAL
Los sectores logístico y de transporte y de packaging españoles consideran inadecuada la reacción de la Unión Europea frente a la crisis de los aranceles y a la nueva situación comercial global, con menos de un 2% de compañías que la consideran suficiente. Esta es una de las conclusiones del estudio ‘De la disrupción a la adaptación: diagnóstico del sector logístico y del packaging español ante el nuevo orden comercial global’, elaborado por Logistics & Automation y Empack, los eventos profesionales cuya próxima edición organizará Easyfairs los próximos 11 y 12 de noviembre en Ifema (Madrid).
Un año después del inicio de la escalada, la crisis arancelaria ya es una realidad para las compañías. El informe analiza el impacto real y percibido que la coyuntura geopolítica y comercial estaba teniendo sobre la actividad logística, de transporte y de packaging en España durante el periodo analizado, en junio de 2026.
El informe toma como referencia un contexto marcado por la escalada arancelaria entre Estados Unidos, China y la Unión Europea, la tensión en el Estrecho de Ormuz y la reconfiguración acelerada de las cadenas de suministro globales. El diagnóstico es claro: la adaptación progresiva se impone sobre la disrupción estructural, aunque la presión sobre contratos, costes y normativa ya es tangible para buena parte del sector.
Impacto de los aranceles
Hasta un 31% de las empresas del ámbito logístico y del transporte ha tenido que renegociar de forma puntual contratos con clientes o proveedores internacionales a raíz de los cambios arancelarios y geopolíticos, mientras que un 17% adicional reconoce un impacto amplio y relevante en sus condiciones comerciales; solo un 39% asegura no haberlo necesitado.
Los nuevos aranceles de la Unión Europea a productos chinos y los aranceles estadounidenses a productos europeos son los factores que más están condicionando la operativa, aunque un 43% de las empresas afirma no haber sufrido todavía ningún impacto directo. En la relación con proveedores, la respuesta mayoritaria entre quienes ya han actuado ha sido realizar ajustes puntuales (27%), mientras que un 19% sigue evaluando cambios sin haber tomado una decisión y un 41% no ha necesitado modificar su estrategia.
En el terreno aduanero, un 43% de las compañías no ha notado cambios relevantes en la gestión de aduanas, aunque un 23% reconoce un impacto moderado y un 16% ya asume sobrecostes de cumplimiento normativo. La mitad de las empresas considera que la relocalización productiva de sus clientes hacia Europa no aplica a su modelo de negocio. En cambio, entre quienes sí perciben esta demanda, un 22% analiza cómo adaptar su red logística, con prioridades en reforzar la integración tecnológica, la trazabilidad y la capacidad de almacenaje y distribución.
 “Quienes sí están notando la relocalización de sus clientes no responden solo ampliando naves y flota, sino con tecnología y trazabilidad”, Óscar Barranco, director general de Easyfairs Iberia.
Óscar Barranco, director general de Easyfairs Iberia, señala: “El dato de aduanas es el que mejor explica el momento: todavía no hay un colapso, pero ya hay un 16% asumiendo sobrecostes de cumplimiento. Y quienes sí están notando la relocalización de sus clientes no responden solo ampliando naves y flota, sino con tecnología y trazabilidad. Ahí está la inversión que va a decidir quién aguanta el próximo ciclo”.
Sector del packaging
El 32% de las empresas del sector del packaging ha renegociado de forma puntual contratos con clientes o proveedores internacionales y un 12% señala un impacto amplio en sus condiciones comerciales. Eso sí, un 40% asegura que no ha sido necesario.
Los plásticos y las resinas son la materia prima que más encarecimiento o problemas de suministro ha sufrido en el último año, señalada por un 42% de las empresas, por delante del cartón y el papel (28%) y del aluminio y los metales (28%).
Frente a este encarecimiento, la reacción del sector es todavía cautelosa: un 46% sigue trabajando con sus proveedores habituales, un 26% evalúa alternativas dentro de la Unión Europea o en países cercanos sin haber concretado ningún cambio, y solo un 8% ha relocalizado ya parte de su base de proveedores.
A esta presión de costes se suma un reto regulatorio de fondo: el nuevo Reglamento Europeo de Envases (PPWR), aplicable desde agosto de 2026, sigue siendo una incógnita para buena parte del sector. Tanto es así que un 28% de las empresas no lo conocía o considera que no le afecta, y un 24% adicional valora su impacto como bajo o manejable, mientras que un 22% ya asume sobrecostes en la adaptación de sus procesos.
En cuanto a la innovación, un 48% cree que todavía es pronto para valorar si la doble presión arancelaria y regulatoria está acelerando el desarrollo de nuevos materiales, y solo un 11% afirma estar invirtiendo activamente en nuevas soluciones de packaging.
Respuesta institucional
Uno de los mensajes más contundentes del estudio es la valoración crítica que hacen ambos sectores de la respuesta institucional. Un 48% de las empresas de logística y transporte y un 44% de las de packaging consideran que la reacción de las instituciones europeas ante la tensión comercial y arancelaria es insuficiente para proteger los intereses del sector, frente a apenas un 2% en logística y un 1% en packaging que la califica de adecuada y suficiente.
Pese a esta crítica, ninguno de los dos sectores anticipa una ruptura brusca de su modelo de negocio. La cautela domina las respuestas: un 37% en logística y transporte y un 41% en packaging considera que todavía es demasiado pronto para saber si el actual escenario obligará a cambios permanentes. Entre quienes sí anticipan transformaciones, la mayoría las describe como progresivas y manejables (31% y 30%, respectivamente) y solo un 9% y un 8% las percibe como un cambio estructural irreversible.
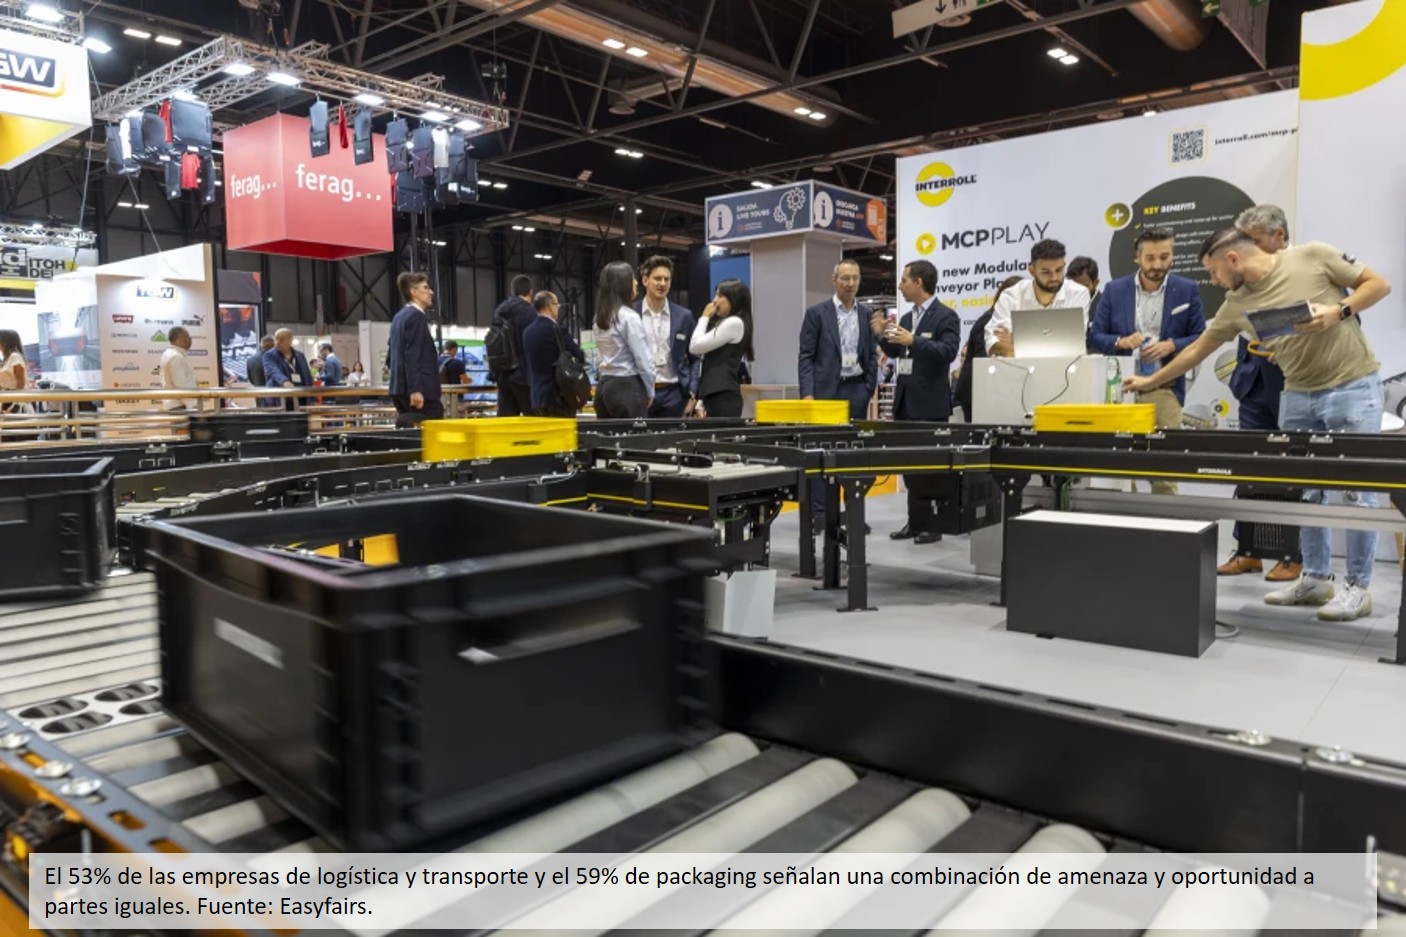
Esta lectura convive, además, con una interpretación ambivalente del momento actual: más de la mitad de las empresas de logística y transporte (53%) y de packaging (59%) perciben el contexto como una combinación de amenaza y oportunidad a partes iguales, muy por encima de quienes lo ven únicamente como una amenaza (22% en ambos sectores) o únicamente como una oportunidad (21% y 18%, respectivamente).
“Nuestro estudio confirma que la incertidumbre se ha convertido en la nueva normalidad para la cadena de suministro española. Las empresas ya no esperan a que la situación se estabilice para actuar, sino que están redefiniendo proveedores, revisando contratos y adaptando procesos mientras el propio marco regulatorio europeo, con la llegada del PPWR, añade una capa adicional de complejidad. Quien mejor combine agilidad comercial y anticipación normativa marcará la diferencia en los próximos años”, concluye Barranco.
